

 不動産担保ローン
浜崎
不動産再生・転売業を営むD社様の代表C様は、業者間の紹介で買付を入れていた葛飾区内の区分所有マンションについて、メイン銀行の借入枠がいっぱいで新規融資を受けられず、他社の審査でも直近の赤字決算を理由に否決されました。
そんな中、当社に審査をお申込みいただきました。
審査の結果、融資が決まり、決済期日に間に合わせることができました。
- 赤字決算を理由に審査を断る金融機関は多い
- 決算内容や業歴を問わず審査をしている金融機関はある
- 丸の内AMSでは専属担当者がスピーディに対応
この記事の作成者
浜崎 Hamazaki
>>プロフィール詳細
目次
借入枠がいっぱいのうえ「直近の赤字決算」という状況だった
- D社様の概要
| 事業内容 | 不動産再生・転売業(戸建・区分所有マンション) |
|---|---|
| 代表者 | 40歳・男性(代表取締役) ※妻と二人暮らし |
| 従業員数 | 3名 |
| 直近の決算 | 赤字決算 |
| 担保不動産 | 仕入れ予定の区分所有マンション(東京都葛飾区・評価額約1,880万円・専有面積約16坪(約55.02㎡)・築32年) |
| 資金使途 | 物件の仕入れ資金 |
| ご希望 | 1,480万円・2週間以内 |
D社様は戸建と区分所有マンションを買い取り、再生したうえで販売する事業を続けてこられました。
代表取締役のC様が現場を回り、従業員3名で仕入れから販売までを手がける体制です。
物件さえ仕入れられれば数字は回復する見込みがありましたが、直近は赤字決算という状況でした。
今回の区分所有マンションは、業者間の紹介で情報を得た物件です。
築32年で専有面積は約16坪(約55.02㎡)、評価額は約1,880万円で、再生後の転売を見込める条件でした。
売主からは口頭で買付を了承してもらったうえで、決済期日を決めていました。
メイン銀行の借入枠がいっぱいで、他社にも断られた
決済期日までに1,480万円を用意する必要がありましたので、まずC様はD社様のメイン銀行に相談されました。
ですが、メイン銀行はすでに借入枠がいっぱいで、新規の融資を受けられないという回答でした。
そこで別の金融機関へ審査を出されましたが、直近の赤字決算を理由に本審査で否決されました。
そんな中、口頭で買付を了承してくれていた売主から、「決済期日に間に合わなければ違約解約で手付金を没収し、他の買主に回す」と告げられました。
決済期日まで残り2週間という時点で、融資をしてくれるところがない状況でした。
間に合わなければ手付金を没収されたうえに、物件も他の買主に回ってしまいます。
「この期に及んで売主に見放されるのではないか?」という焦りが大きかったです。
「決算・社歴不問」と書かれた記事を見つけた
「このままでは間に合わない」と判断され、C様は「不動産会社 赤字決算 融資 スピード 早い」で検索をされました。
そこで見つけたのが、当社(丸の内AMS)の不動産業者様向け仕入れ資金です。
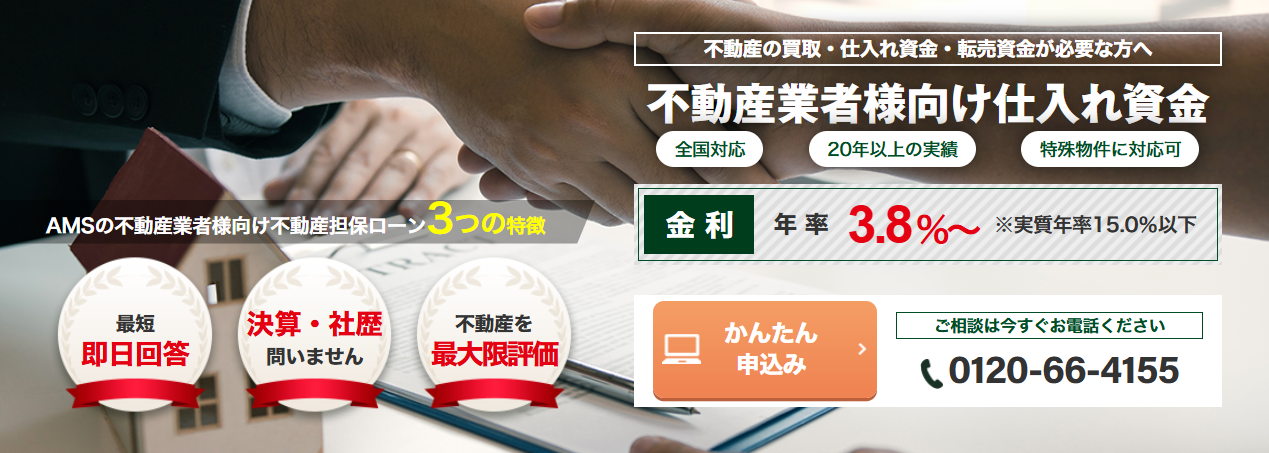
サービスページに次のように記載されていました。
- 物件を担保に融資を受けられる(不動産担保ローン)
- 業歴、赤字、決算内容は問わない
- 決済期日に合わせたスピード対応
スピードを重視していることも書かれていたため、C様はWEBの「かんたん申込み」というフォームから仮審査を申し込みました。
専任の担当者が、仮審査の回答をご相談当日にご案内しました。
当日に仮審査の回答をもらえたので、そこで初めて決済に間に合う道筋が見えました。
今回も赤字の決算内容の精査や物件の再生後の想定売却価格、これまでの転売実績を踏まえて判断いたしました。
ご相談をお受けした時点で、決済期日まで2週間という状況でしたので、書類確認や社内の審査手続きをできる限りスピーディーに進めました。
D社様のように決済期日が迫っている場合は、優先度を上げて対応しております。
不動産担保ローンのご相談から物件決済までの流れ
- ご相談から決済までの流れ
| ご相談 | 決済期日の2週間前 |
|---|---|
| 仮審査結果のご連絡 | ご相談当日 |
| 契約・入金 | 契約から1営業日 |
| 決済 | 期日内に完了 |
今回は決済期日に間に合わせることが目的のため、書類確認や社内の審査手続きはできる限りスピーディーに進められました。
必要書類は次の通りです。
- 決算報告書の写し
- 事業計画書・収支計画書・資金計画書(事業資金用)
- ローン事前申込書
- 登記済権利証または登記識別情報通知
- 履歴事項全部証明書
- 印鑑証明書(発行3か月以内)
- 法人事業税・特別税納税証明書(直近3年分)
- 法人都民税納税証明書(直近3年分)
- 固定資産税評価証明書(最新年度分)
- 固定資産税納税証明書(直近3年分)
- 納税証明書その3(源泉所得税及復興特別所得税・法人税・消費税及地方消費税)
- 社会保険納入証明書(直近2年分)
- 売買契約書(重要事項説明書含む)
できるだけ早く一覧をお渡しし、並行して準備を進めていただくことで時間を短縮しています。
審査では、次の点を重視しました。
- 物件の再生後の想定売却価格
- 過去の転売実績
これらを踏まえ、融資の金額や金利などの条件が確定しました。
- 融資条件
| 融資金額 | 1,300万円 |
|---|---|
| 金利・返済期間 | 年15.0%・転売後一括返済(最長12か月のプロジェクト融資) |
| 返済方法 | 元金一括返済(毎月は利息のみお支払い、転売時に元金を一括返済) |
| 担保設定 | 仕入れ物件に第1順位抵当権を設定 |
その後、契約書類への押印のため一度ご来社いただきました。
契約から1営業日で決済資金が着金し、物件の決済に無事、間に合いました。
メイン銀行よりはるかに早く着金し、決済期日に間に合い、なんとか取引を成立させることができました。
本当に助かりました。
転売までの間は利息のみのお支払いとなり、転売時に元金を一括で返済いただく形です。
決済期日に間に合い、再生後の転売に向けて動き出した
D社様は予定通り葛飾区の区分所有マンションを取得されました。
現在はリフォームを進めており、転売による一括返済を予定されています。
これからもお願いすることになると思います。
同じように赤字決算や業歴を理由に他社で断られている不動産会社の方には、一度相談してみる価値があると伝えたいです。
当社は決算の数字だけで判断しない審査体制を構築しています。
決済期日が迫っている場合は、その期日に間に合うようにできる限りのことをいたしますので、一度お気軽にご相談ください。
まとめ
決算内容が赤字でも、業歴が浅くても、担保となる不動産があれば審査を受けられます。
浜崎
不動産事業のことを熟知した専属の担当者がスピーディに対応しておりますので、まずは一度、お気軽に審査にお申し込みください。
 0120-66-4155
 「かんたん申込み」をする

口頭では買付を了承してもらっていましたので、「あとは資金を用意するだけだ!」と考えていました。