

 不動産担保ローン
大石
東京都荒川区にお住まいのB様(69歳・男性)は、消費者金融3社への返済を年金収入だけで続けていらっしゃいました。
医療費・介護費の負担が重なり、年金収入だけでは厳しい状況になり、生活を立て直すために自宅を売却することを決断するものの難航。
銀行に融資の相談をしても断られてしまい、当社にご相談いただいたところ融資が通り、B様は3社への返済を終えられました。
その8か月後に自宅の売却が完了し、今は落ち着いた暮らしをされています。
- 物件を売却するまでの「つなぎ資金」という選択肢がある
- 収入が年金だけでも不動産担保ローンの審査を受けられる可能性がある
- 丸の内AMSは80歳を年齢の上限の目安としている
この記事の作成者
大石 Oishi
>>プロフィール詳細
目次
3社への返済と医療費・介護費が重なり、自宅の売却を決めた
- B様のプロフィール
| 年齢・性別 | 69歳・男性 |
|---|---|
| 就業状況 | 年金受給者 |
| お住まい | 東京都荒川区 |
| ご家族構成 | 妻と二人暮らし(お子様は独立・別世帯) |
| 担保不動産 | 自宅戸建て(評価額約3,800万円・土地約32坪・建物約22坪・築35年・住宅ローンは完済済み) |
B様は長年勤めた会社を定年退職し、年金収入で生活していました。
現役時代は住宅ローンの返済や教育費があり、老後資金の準備にはあまり回すことができず、消費者金融3社から合計約250万円を借入れていました。
毎月の返済は約5.5万円で、これだけでもきついのですが、ここ数か月の間に次のような費用が重なりました。
- 自身や妻の医療費
- 親の介護費
- 雨漏りのリフォーム代
この時点で、任意整理を検討しました。
-
弁護士や司法書士を通じて、債権者(消費者金融など)と交渉し、利息をカットしたうえで、残った元金を3〜5年で分割返済する手続きのことです。
ですが、任意整理をすると次のようなデメリットがあります。
- クレジットカードが使えなくなる
- 自動車ローンが組めなくなる
そこで、不動産の価格が上がっていることを知ったB様は、次のように考えました。
- 住宅ローンは完済済みなので売却すれば手元に相応の現金が残る
- 売却した金額で借金を返済し、妻と二人で賃貸に住む
地元の不動産会社に相談したところ、査定額が約3,800万円ということだったので、奥様に相談して、売る方向で話を進めることになりました。
自宅の売却が難航し、銀行から融資を断られた
売却の話を進めようとしたところ、隣地との境界が確定しておらず、測量が必要なことが分かりました。
ですが、隣の家の人との関係が悪く、何度お願いしても測量の立会いに応じてもらなかったため、売却を進められませんでした。
-
土地家屋調査士が、隣接するすべての土地の所有者と立会いを行い、境界を確認して境界確認書を取り交わす測量のことです。
費用は50万円〜80万円程度、期間は3か月〜半年程度です。
隣地の所有者が立会いに応じない場合や、相続で所有者が確定していない場合は、さらに時間がかかります。
測量の費用と売却完了までの生活費が厳しいので、B様は資金を借りられないかと考え、いくつかの銀行に相談されましたが、審査には通りませんでした。
将来を考えて、気分が落ち込む日が増えていました。
銀行がダメだった理由は、収入が年金だけなことや年齢、それから借金があったからだと思います。
子供に頼ろうにも、孫の学費と住宅ローンがあるので「仕送りをしてほしい」と言っても、断られるに決まっています。
年金だけでは足りず、総量規制でこれ以上の借金もできず、通帳の残高が減っていくのを見るのはとても不安でした。
-
「貸金業者からの借入残高の合計が年収の3分の1を超えてはならない」という規制のことです。
例えば、年収300万円なら100万円が上限です。
該当の法律は貸金業法13条の2「過剰貸付け等の禁止」で、2010年6月に施行されました。
年金生活者の「売却までのつなぎ資金」に対応する金融機関を探した
B様はネットで調べたところ「不動産担保ローンも総量規制の対象だが、総量規制の除外規定や例外規定に該当すれば、融資を受けられるかもしれない」という情報を見つけました。
さらに調べたところ「自分の場合は、貸金業法施行規則第10条の21第1項第7号で規定されている総量規制の除外規定に該当するのでは?」と考えました。
-
この条文では、次の4つのことを定めています。
- 売却予定の不動産の売却代金で返済される貸付け
- 返済能力を超えない
- 融資金額が不動産の価格の範囲内
- 売却した後に生活に支障を来さない
この4つがそろって、はじめて第7号に該当します。
B様の場合、不動産会社との媒介契約があり、売却後は奥様と二人で賃貸へ移ることが決まっていたからです。
そこで売却までのつなぎ資金に対応してもらえそうな金融機関を探しているうちに、丸の内AMSの不動産担保ローンが目に留まりました。
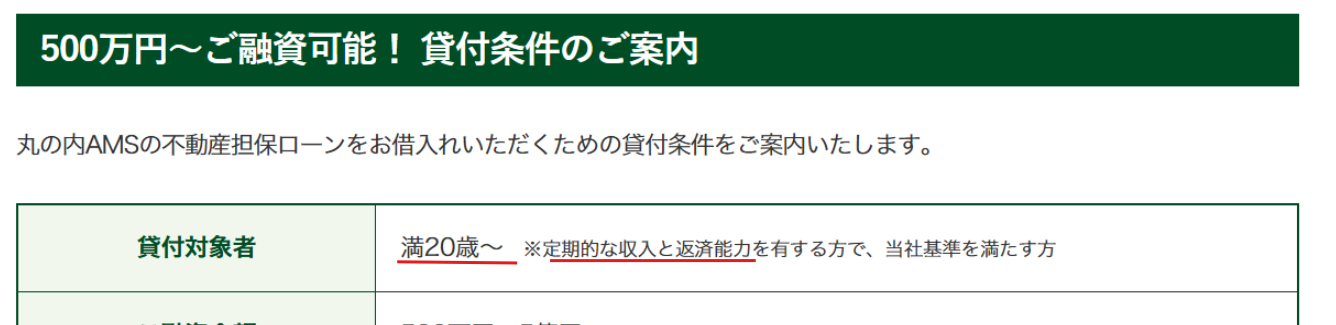
貸付対象者の個所をチェックすると「満20歳~ ※定期的な収入と返済能力を有する方で、当社基準を満たす方」という一文があることを確認しました。
そこで丸の内AMSのWEBサイトにある「お借入れ診断」をしました。
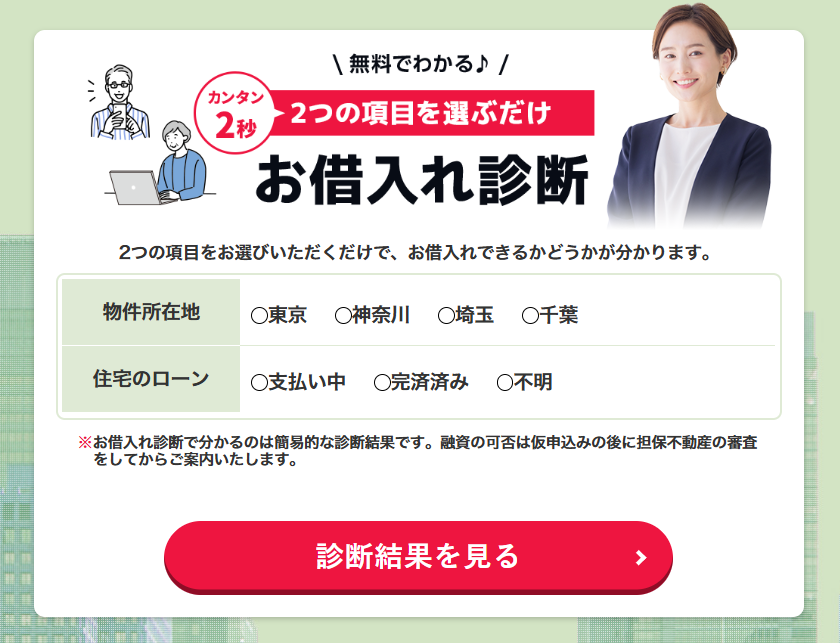
すると「借入れできる可能性が高い」という結果が出たため、B様は「もしかしたら審査に通るかもしれない」と考え、WEBサイトの「かんたん申込」で、仮審査に申し込みました。
なお、他にもノンバンクの不動産担保ローンの会社をご覧になったそうですが、次のポイントで当社に最初に申し込まれたそうです。
- 売却までのつなぎ資金に対応している
- 審査が最短当日で完了する
- 連帯保証人が不要である
審査は最短当日で終わるので、「ダメだったら次に行こう」と考えていましたが、審査に通ったので、お願いすることにしました。
大石
そのため、収入が年金中心の方や他社からの借入れが残っている方、ご高齢の方からのご相談も多いです。
ただし、ご年齢は80歳を目安としております。
ノンバンクでは、担保となる不動産の評価額を重視して審査しているからです。
年齢による上限を設けていない金融機関があり、収入面に不安があっても、担保となる不動産に評価余力があれば、融資の対象になる場合があります。
なお、年金を受ける権利を担保にすることは、国民年金法24条と厚生年金保険法41条で禁止されております。
審査から融資実行までの流れ
仮審査は、主に次の3点を重視して行われました。
- 総量規制の除外規定への該当
- 住宅ローンが完済済みで担保余力が大きい点
- 売却の進み具合と、媒介契約の内容
-
不動産の担保評価額から、その不動産に設定されている借入の残高を差し引いた担保として使える余りの部分のことです。
計算式は次の通りです。
■担保余力=担保評価額(時価×掛目70〜80%)-先順位の借入残高
-
不動産評価額(時価):3,800万円
担保評価額:2,660万円(3,800万円 × 70%)
既存の借入:0円(住宅ローン完済済み)
担保余力:2,660万円
仮審査は通りましたので、本審査です。
その際の必要書類は次の通りです。
- 本人確認書類
- 年金受給証明書
- 住民票
- 印鑑証明書
- 固定資産税納税通知書
- 売買の媒介契約書
つなぎ資金の審査では、売買の媒介契約書が重要です。
売却が具体的に動いていることを、書面で確認する必要があるためです。
本審査でも問題が無いため、貸し付けにあたって次のような条件を決めました。
- 融資条件
| 融資金額 | 500万円 |
|---|---|
| 金利 | 年8.0% |
| 返済方法 | 毎月は利息のみ、売却時に元金を一括返済 |
| 毎月のお支払い | 約3.3万円 |
| 契約期間 | 1年(延長可) |
| 担保設定 | 第1順位抵当権 |
資金の使いみちは次の通りです。
- 消費者金融3社への返済 約250万円
- 確定測量の費用 約70万円
- 売却完了までの生活資金 約180万円
つなぎ資金は、売却代金で一括返済することを前提としています。
元金を毎月返済する必要がないため、毎月のお支払いは利息だけで、約5.5万円から約3.3万円に下がりました。
B様は契約書類への押印のため一度、丸の内にあるオフィスに来社。
契約から2営業日で入金され、B様はご自身で消費者金融3社への返済手続きを進められました。
来社は契約の一度だけで済んだので、体力の面で助かりました。
大石
ご高齢のお客様には特に丁寧にご案内するよう心がけております。
年金受給証明書のように、普段使い慣れない書類についても、取得方法から具体的にご案内しております。
B様の場合、総量規制の適用除外にあたりますし、自宅は住宅ローンが完済済みで担保余力が大きく、年金という安定収入がありますので、問題はありませんでした。
ご利用後、生活はどう変わったか
- ご利用前後の比較
| 項目 | ご利用前 | ご利用後 |
|---|---|---|
| 消費者金融3社 | 合計約250万円の借入 | 完済 |
| 毎月のお支払い | 約5.5万円 | 約3.3万円(利息のみ) →0円 |
| 自宅の売却 | 境界確定で停止 | 融資から8か月後に完了 |
| お住まい | 自宅戸建て | 近隣の賃貸マンション |
融資実行後、B様は消費者金融3社への返済を済まされました。
測量については、土地家屋調査士に改めてご依頼になり、隣地の所有者と時間をかけて話し合いを重ねられました。
境界確認書を取り交わせたのは、融資から5か月後です。
その後に買主が見つかり、売買契約から決済までを含めて、売却が完了したのは融資から8か月後でした。
売却代金から、当社への元金500万円を一括でご返済いただきました。
担当の大石さんは、こちらの状況をしっかりと聞いていただいた上で、素早く的確なアドバイスをしてくれました。
おかげで値段を下げずに売却できました。
今は妻と二人で近くの賃貸に移り、落ち着いて暮らしています。
ありがとうございました。
大石
B様の場合は、境界確定後に売却されましたが、資金繰りに追われ、売り急いでしまう方もいらっしゃいます。
色々なご事情があるかと思いますが、不動産をお持ちでしたら、まずは一度、ご相談ください。
まとめ
収入が年金だけの方でも、総量規制の除外規定に該当すれば、不動産担保ローンの審査を受けることができます。
そのため、当社には収入が年金だけで他社からの借入れが残っている方からのご相談も多いです。
大石
無料ですので、お気軽に「かんたん申込み」をご利用ください。
 0120-66-4155
 「かんたん申込み」をする

この時は、3ヶ月もあれば売却できると考えていました。