

 不動産担保ローン
「共有名義の家を担保にお金を借りたい」
「兄弟の同意がなくても、自分の持分だけで融資を受けられる?」
このように考えていませんか?
共有名義の不動産でも不動産担保ローンを借りられるところはあります。
その方法は2つです。
プロが分かりやすくご案内します。
この記事の作成者
浜崎 Hamazaki
>>プロフィール詳細
共有名義と共有持分とは?分かりやすく解説
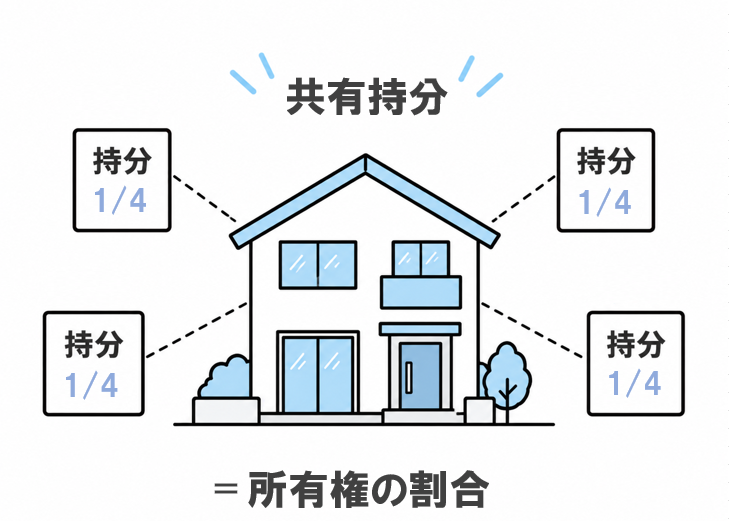
共有名義とは、1つの不動産を複数の人が所有し、その全員の名前で登記されている状態のことです。
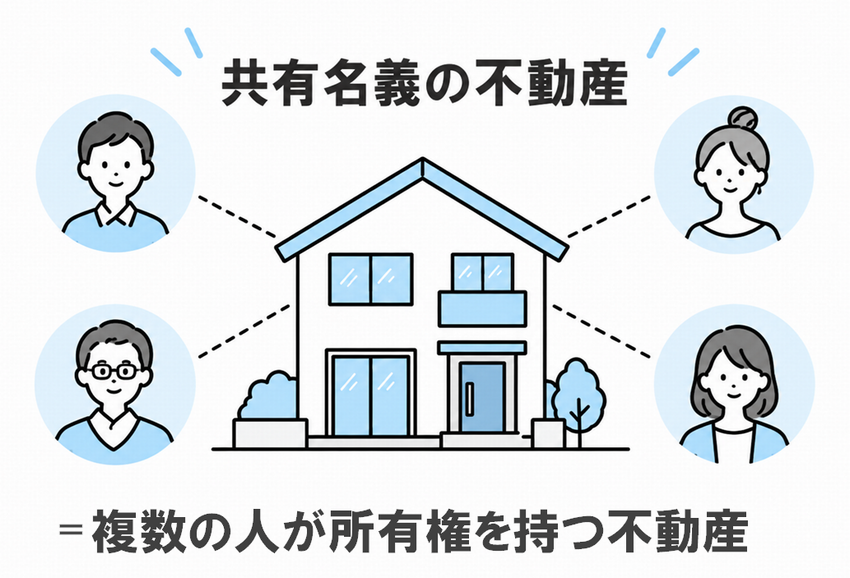
共有持分とは、共有者それぞれが持っている所有権の割合のことで、「2分の1」「3分の1」のように表します。
| 用語 | 意味 |
|---|---|
| 共有名義 | 1つの不動産を複数の人で所有している状態 |
| 共有持分 | 共有者それぞれが持つ所有権の割合(例:2分の1) |
浜崎
というのも、「共有名義の不動産の全体」なのか、「あなたの持分だけ」なのかで、借りられる金融機関や借り入れ金額が変わってくるからです。
なお、不動産が共有名義になるのは、主に次の2つのケースです。
- 親(親族)の家を兄弟・姉妹などの親族で相続した
- 夫婦や親子、友人(経営者など)がお金を出し合って不動産を購入した
自分の持分割合は法務局で取得できる登記事項証明書の「権利部(甲区)」で確認できます。
共有名義について、より詳しくは「不動産の共同名義・共有名義(共有持分)とは?プロが分かりやすく解説」をご覧になってください。
共有名義の不動産で融資を受ける2つの方法
先ほども触れましたが、どちらを選ぶかで、次のことが変わります。
- 共有者の同意の要・不要
- 借入できる金額の上限
- 借りられる金融機関
それぞれ分かりやすくご案内します。
方法①:共有不動産全体を担保にする
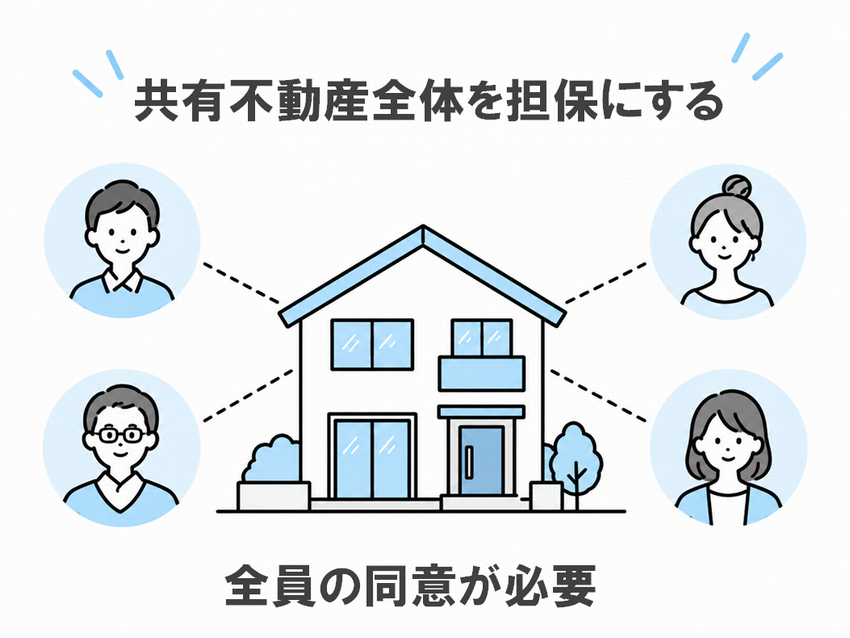
不動産全体に抵当権を設定して、借入れをする方法です。
| ポイント | 内容 |
|---|---|
| 共有者の同意 | 共有者全員の同意と協力が必要(他の共有者も自分の持分を担保として差し出すため) |
| 借入額の決まり方 | 単独名義の不動産と同じく、不動産全体の評価額をもとに決まる |
| 借りられる金融機関 | 銀行でも借りられる |
| 連帯保証 | 共有者が連帯保証人になることを求められる場合がある |
借入できる金額の上限を算出する式は次の通りです。
- 担保評価額 = 不動産の評価額 × 掛目(60%~80%)
-
不動産の時価が5,500万円の場合、掛目を70%とすると、担保評価額は3,850万円。
住宅ローンが残っていなければ、最大で3,850万円まで借りられる可能性があります。
ただし、住宅ローンが1,000万円残っている場合は、上限は2,850万円です。
-
掛目(かけめ)とは、不動産の評価額のうち、金融機関が「担保としてこのくらいの価値がある」と見る割合のことです。
不動産担保ローンの場合は60%~80%にすることが多いです。
浜崎
共有不動産全体を担保にするメリット
| 項目 | 内容 |
|---|---|
| 借入額が大きい | 不動産全体の評価額をもとに借入額が決まる |
| 銀行も選べる | 単独名義の不動産と同じ扱いになるため、金利の低い銀行も選択肢に入る |
共有者全員の協力が得られるなら、この方法が最も借入額が高いですし、金利も低いです。
共有不動産全体を担保にするデメリット
| デメリット | 概要 |
|---|---|
| 共有者全員の同意が必要 | 1人でも反対すると利用できない |
| 返済が滞ると共有者も巻き込む |
不動産全体が競売にかけられ、共有者も家を失う可能性がある
共有者が連帯保証人の場合は、共有者も返済を求められる |
共有者との関係が良くない場合や、借入れを知られたくない場合は、利用できません。
方法②:自分の持分だけを担保にする(持分融資)
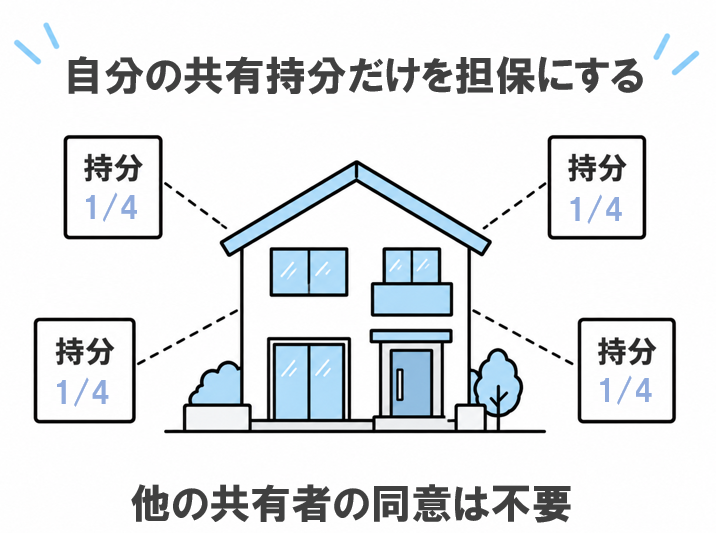
自分の持分だけに抵当権を設定して、借入れをする方法で、「持分融資」とも呼ばれます。
| ポイント | 内容 |
|---|---|
| 共有者の同意 | 不要(民法第206条により、自分の持分は自由に処分できるため) |
| 借入額の決まり方 | 持分の評価額(時価×持分割合×70〜90%)をもとに決まる |
| 借りられる金融機関 | 主にノンバンク(銀行では受けられないケースがほとんど) |
| 連帯保証 | 共有者が連帯保証人になる必要はない |
借入できる金額の上限を算出する式は、不動産全体の時と同じで、「担保評価額 = 不動産の評価額 × 掛目」です。
浜崎
当社(丸の内AMS)は不動産価値を最大限に評価しますので、70%~90%です。
-
不動産の時価が5,500万円で、持分が2分の1の場合、2,750万円。
掛目を70%~90%とすると、担保評価額は1,925万円~2,475万円。
住宅ローンが残っていなければ、最大で2,475万円まで借りられる可能性があります。
つまり、同じ時価5,500万円の不動産でも、担保や金融機関によって、借りられる金額が異なるということです。
- 共有不動産全体を担保にする場合…3,300万~4,950万円
- 持分(1/2)を担保にする場合…1,925万円~2,475万円(当社の掛目の場合)
持分融資のメリット
| 項目 | 内容 |
|---|---|
| 共有者の同意は不要 | 自分の判断だけで申し込める、連絡なども不要 |
| 共有者が住んでいる不動産でも担保にできる | 抵当権は自分の持分だけに設定されるため、空き家でもそうでなくても担保にできる |
共有者と関係が良くない場合や、連絡が取れない場合でも利用できます。
浜崎
持分融資のデメリット
| デメリット | 概要 |
|---|---|
| 対応している金融機関が少ない | 持分だけでは売りにくく、貸す側の回収が難しい |
| 借入額が小さく、金利が高めになる |
|
| 持分の一部だけは担保にできない | 2分の1の持分のうち4分の1だけ、のような担保の設定は原則できない |
| 返済が滞ると他の共有者に影響が出る |
②共有物を分割しても、抵当権は元の持分割合のまま残る |
対応している金融機関が少ない理由は、不動産の持分だけを買取っても、すぐに全体を活用(売る、貸すなど)できないため、買い手が見つかりにくく、貸したお金を回収しにくいからです。
浜崎
対応しているのは、当社のようなごく一部のノンバンクだけです。
-
例えば、兄弟で2分の1ずつ持つ土地があり、兄だけが持分融資を受けた後に東(兄)と西(弟)に分けても、抵当権は東と西の両方の土地に2分の1の割合で残るということです。
兄が返済できなくなると、借りていない弟の西の土地も、持分2分の1が競売にかけられるおそれがあります。
共有持分だけの融資に対応している6社
持分融資に対応している不動産担保ローンの会社は6社あります。
| 不動産担保ローンの会社 | 持分融資に関する公式サイトの記載内容 |
|---|---|
| 丸の内AMS | 共有者の同意・協力・連絡なしで申込み可。500万円〜5億円、年3.80〜15.00%、1ヵ月〜35年。一都三県対応 |
| 大手町フィナンシャル | 自己持分のみを担保にする場合、共有者の同意は不要 |
| アサックス | 持分が50%以上なら前向きに検討 |
| アビック | 持分2分の1を担保にした融資事例あり |
| アライアンス | 持分だけを担保に単独で融資可。300万円〜2億円、年3.8%〜、1か月〜10年 |
| ジェイ・エフ・シー | 持分のみを担保にする場合、共有者の同意は不要。全国対応 |
条件は変わることがあるため、申し込む前に各社へ確認してください。
※2026年10月時点、各社の公式サイトの情報
持分割合が少なくても、条件が良ければ10分の1の持分でもご融資できます。
浜崎
まずは一度ご相談ください。
丸の内AMSの持分融資について、詳しくは「共有名義・持分ローン」をご覧になってください。
共有名義・共有持分で不動産担保ローンを受ける5つのステップ
それぞれご案内していきます。
STEP①:相談・申込み
持分融資を扱う金融機関に相談し、申し込みます。
申し込む前に、次の情報をまとめておくと、話がスムーズに進みます。
- 不動産の所在地
- ご自身の持分割合
- 住宅ローンなどの残債の有無
- 希望する借入額と資金の使い道
浜崎
STEP②:審査
金融機関が、不動産の評価と返済できるかどうかを審査します。
審査では次の点を確認されます。
- 不動産の所在地・状態・利用状況
- 持分割合や抵当権の有無
- 職業、収入
- 共有者との関係
共有者が住んでいるか、空き家かどうかも査定に影響します。
審査は即日~1週間程度で完了することが多いです。
浜崎
STEP③:契約
審査に通ったら、融資の条件(金額・金利・返済期間)を確認して契約します。
契約では、主に次の書類が必要です。
- 本人確認書類
- 権利証(登記識別情報)
- 印鑑証明書
- 実印
- 収入を確認できる書類
必要な書類は金融機関によって違います。
浜崎
大手町駅から直通、東京駅北口から徒歩3分の丸の内永楽ビルディングの18Fにオフィスがございます。
STEP④:抵当権の設定と融資
ご自身の持分に抵当権を設定する登記をして、融資が実行されます。
持分融資の場合は他の共有者の同意や手続きはありません。
登記には、登録免許税と司法書士への報酬がかかります。
浜崎
ご利用者様はお急ぎの方がほとんどです。
STEP⑤:返済と抵当権の抹消
契約で決めた方法で返済します。
完済したら、抵当権を抹消する登記をします。
抹消登記をしないと、完済しても登記上は抵当権が残ったままになります。
共有名義・持分ローン(持分融資)の事例
当社で持分融資をご利用いただいた事例を3つご紹介します。
渋谷区:兄と相続した実家の持分(2分の1)で800万円
58歳の会社員の男性が、お兄様と2分の1ずつ相続した実家の持分を担保に、800万円の融資を受けた事例です。
消費者金融とカードローン3社からの借入れが800万円になり、毎月の返済は約22万円になっていました。銀行からは「お兄様の同意があれば検討する」と回答されましたが、お兄様とは仲が良くないため、お願いできませんでした。
当社ではお兄様のご家族が実家にお住まいであることも踏まえて持分を評価し、800万円(年13.0%・10年)をご融資しました。毎月の返済は約11.9万円になり、約10万円減りました。
詳しくは「渋谷区の不動産担保ローン事例」をご覧になってください。
練馬区:空き家の実家の持分(2分の1)で700万円
61歳の会社員の男性が、弟様と2分の1ずつ相続した空き家の実家の持分を担保に、700万円の融資を受けた事例です。
友人の会社の連帯保証人になっていたところ、会社が倒産し、銀行から約700万円を1か月以内に一括で返すよう求められました。銀行に相談すると「共有の不動産は、全員の同意がないと担保にできない」との回答でした。
当社ではお申込みから10営業日で700万円(年12.0%・10年)をご融資しました。お客様は返済期限の2週間前に、銀行へ一括で返済されました。
詳しくは「練馬区の不動産担保ローン事例」をご覧になってください。
江戸川区:兄弟3人で相続した実家の持分(3分の1)で600万円
工務店を経営する58歳の男性が、お兄様方と3分の1ずつ相続した実家の持分を担保に、600万円の融資を受けた事例です。
大きな改修工事を受注し、材料費と職人への支払いのための運転資金が必要になりましたが、取引のある信用金庫からは「持分だけでは担保にならない」と回答されました。
当社ではお兄様方と連絡を取っていない状況も踏まえて持分を評価し、お申込みから2種間で600万円(年13.0%・5年)をご融資しました。工事は予定通り完了しました。
詳しくは「江戸川区の不動産担保ローン事例」をご覧になってください。
持分を担保にした不動産担保ローンのQ&A
浜崎
Q.共有者が住んでいても申し込めますか?
はい、お申し込みいただけます。
住んでいる共有者の方の同意や立ち会い、連絡などは必要ありません。
共有者がお住まいの不動産でも、当社では持分を70%以上で評価します。
Q.持分割合が少なくても借りられますか?
条件が良ければ、10分の1の持分でもご融資できます。
ただし、当社のご融資は500万円からです。
担保余力が500万円に届かない場合は、ご融資できません。
Q.他の共有者に知られずに借りられますか?
当社から他の共有者に連絡することはありません。
郵便物もご指定の送付先にお送りすることができます。
ただし、抵当権の登記は誰でも確認できるため、共有者が登記事項証明書を取得すれば知られる可能性があります。
詳しくは「不動産担保ローンを家族に内緒で借りる3つの方法をバレる原因と合わせて解説」をご覧になってください。
Q.住宅ローンを返済中でも申し込めますか?
はい、お申し込みいただけます。
住宅ローンの残債がある場合は、残債を差し引いた担保余力の範囲で借入額が決まります。
Q.家族名義の不動産を担保にできますか?
家族が単独で所有している不動産を担保にするには、名義人であるご家族の同意と、担保提供の手続きが必要です。
ご自身が共有者の1人であれば、ご自身の持分だけを担保にできます。
Q.持分融資で借りられない場合は、ほかに方法はありますか?
持分を売却する方法があります。
持分だけを専門に買い取る会社なら、他の共有者の同意なく売却できます。
ただし、評価は30%~50%と低いです。
例えば、5,500万円の共有不動産があり、持分が2分の1の場合、売却価格は2,750万円ではなく、825万〜1,375万円(2,750万円の30〜50%)です。
浜崎
 0120-66-4155
 「かんたん申込み」をする